বাবার নামে থাকা জমিতে বাড়ি তৈরির জন্য হোম লোন পাওয়ার নিয়ম ও শর্তাবলি
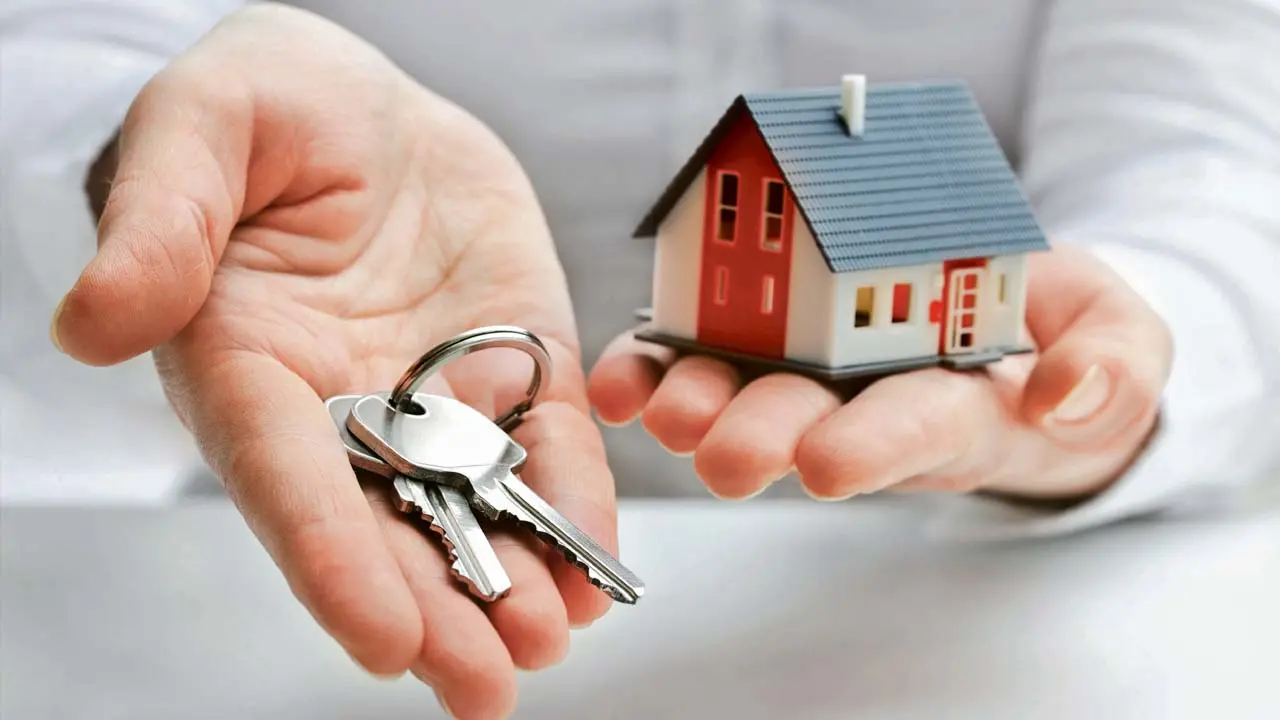
নিজের জমিতে বাড়ি তৈরির স্বপ্ন অনেকেরই থাকে, কিন্তু জমিটি যদি বাবার নামে থাকে তবে হোম লোন পাওয়ার প্রক্রিয়া কিছুটা জটিল হতে পারে। ব্যাঙ্ক বা ঋণ প্রদানকারী প্রতিষ্ঠানগুলো লোন অনুমোদনের আগে জমির মালিকানা, নির্মাণাধীন বাড়ির আইনি সুরক্ষা এবং সম্পত্তির স্বত্ব যাচাই করে। জমিটি বাবার নামে থাকলে সরাসরি সন্তানের নামে লোন পাওয়া কঠিন হয়, কারণ ব্যাঙ্ক সম্পত্তির ওপর আইনি অধিকার নিশ্চিত করতে চায়।
এই পরিস্থিতিতে ঋণ পাওয়ার ক্ষেত্রে বাবার অংশগ্রহণ বা আইনি নথিপত্রে তাঁর সম্মতি প্রয়োজন হতে পারে। অনেক ক্ষেত্রে জমিটি উপহার বা গিফট ডিডের মাধ্যমে সন্তানের নামে হস্তান্তর করা একটি কার্যকর উপায়। তবে এক্ষেত্রে সংশ্লিষ্ট রাজ্যের আইন, স্ট্যাম্প ডিউটি এবং নিবন্ধনের শর্তাবলি মেনে চলা বাধ্যতামূলক। মালিকানা হস্তান্তরিত হলে ঋণগ্রহীতা নিজের নামে ঋণের জন্য আবেদন করতে পারেন, তবে সেক্ষেত্রে ব্যাঙ্কের নির্ধারিত যোগ্যতা পূরণ করা আবশ্যক।
ঋণ নেওয়ার আগে ব্যাঙ্কের সুনির্দিষ্ট শর্তাবলি যেমন অনুমোদিত ভবনের নকশা, নির্মাণ অনুমোদন, সম্পত্তির দলিল এবং ব্যয় অনুমান সম্পর্কে বিস্তারিত জেনে নেওয়া জরুরি। কেবল পারিবারিক সমঝোতার ওপর নির্ভর না করে একজন আইনজীবীর মাধ্যমে মালিকানা দলিল যাচাই করা বুদ্ধিমানের কাজ। এছাড়া ঋণদাতার কাছে আবেদনকারীর আয়, ক্রেডিট স্কোর এবং ঋণ পরিশোধের সক্ষমতাও সমান গুরুত্বপূর্ণ। তাই নির্মাণকাজ শুরুর আগেই ঋণদাতার সঙ্গে বিস্তারিত আলোচনা করে নেওয়া প্রয়োজন।

- Admin
- চিনির দামের ঊর্ধ্বমুখী প্রবণতা অব্যাহত, সরকারি পদক্ষেপেও মিলছে না সুরাহা November 21, 2026
- নিউজিল্যান্ডের মাটিতে ঐতিহাসিক শতরান কেএল রাহুলের, সুবিধাজনক অবস্থানে ভারত November 21, 2026
- ঘুষ নেওয়ার অভিযোগে সিজিএসটি সুপারিনটেনডেন্টের বাড়িতে সিবিআই হানা, উদ্ধার ১.৮৬ কোটি টাকা November 21, 2026
- বাকস্বাধীনতা থাকলেও শব্দচয়নে সতর্ক থাকা জরুরি: কোয়েল মল্লিক November 21, 2026
- অল ইন্ডিয়া পুলিশ ব্যান্ড প্রতিযোগিতায় টানা দ্বিতীয়বার সোনা জয় সিআইএসএফ মহিলা দলের November 21, 2026